校内各二级单位、各位教职工:
依据《财政部 税务总局关于发布〈境内单位代扣代缴自然人增值税管理办法〉的公告》(财政部 税务总局公告2026年第28号),2026年11月1日起,学校向境内自然人发放以下7类劳务费时,单次(日)销售额达到起征点1000元的,学校作为扣缴义务人须代扣代缴增值税及附加税费。个人所得税的计税收入需剔除增值税后,仍由学校依法代扣代缴。
为帮助大家准确理解政策、规范申报流程、规避涉税风险,现将相关业务通知如下:
一、适用范围与计税规则
(一)适用范围:本公告适用于我校向校外境内自然人(含离退休人员)支付的七类应税服务费用,覆盖我校教学、科研、评审、咨询等高频业务场景。
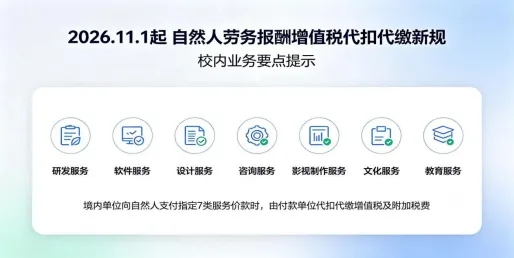
注:自然人已开具增值税发票并缴纳税款的,学校不再重复代扣增值税及附加税费。
1、研发服务,是指就新技术、新产品、新工艺或者新材料及其系统进行研究与试验开发的业务活动。
学校实务案例
委托校外人员开展课题技术开发、试验试制等。
2、软件服务,指提供软件开发服务,软件维护服务、软件测试服务的业务活动。
学校实务案例
请校外人员开发或维护信息系统、数据库、软件测试等。
3、设计服务,是指把计划、规划、设想通过文字、语言、图画、声音、视觉等形式传递出来的业务活动。
学校实务案例
请校外人员制作文化设计、宣传册、展板、官网及公众号页面设计、文创产品设计等。
4、咨询服务,是指提供信息、建议、策划、顾问等服务的活动。
学校实务案例
请校外专家论证与评审意见、技术咨询、法律/财税咨询、翻译、市场调查、管理咨询、评审费等。
5、广播影视节目(作品)制作服务,是指进行专题(特别节目)、专栏、综艺、体育、动画片、广播剧、电视剧、电影等广播影视节目和作品制作的服务。
学校实务案例
请校外人员制作宣传片、拍摄微电影、课程视频拍摄剪辑录制等。
6、文化服务,指为满足社会公众文化生活需求提供的各种服务,例如文艺创作、文艺表演、文化比赛,图书馆的图书和资料借阅,档案馆的档案管理,文物及非物质文化遗产保护,组织举办宗教活动、科技活动、文化活动,提供游览场所。
学校实务案例
邀请校外人员文艺演出、节目编排创作、文化活动组织举办等。
7、教育服务,指提供学历教育服务、非学历教育服务、教育辅助服务的业务活动。
学校实务案例
兼职教授课酬、专家授课讲座、非学历培训、命题阅卷等教育辅助服务。
不适用新规的业务(维持原流程)
纯体力类劳务费用,包含搬运费、维修费等,无需代扣增值税及附加税费。
(二)计税规则
1.起征点:自然人与单一扣缴义务人发生符合规定的应税交易,当次(日)销售额达到1000元(不含增值税金额)的,全额计税;未达1000元(不含增值税金额)的,免征增值税,学校无需代扣税款,但仍须按政策规定向主管税务机关办理扣缴申报。一日内多次交易的按日合计判定。
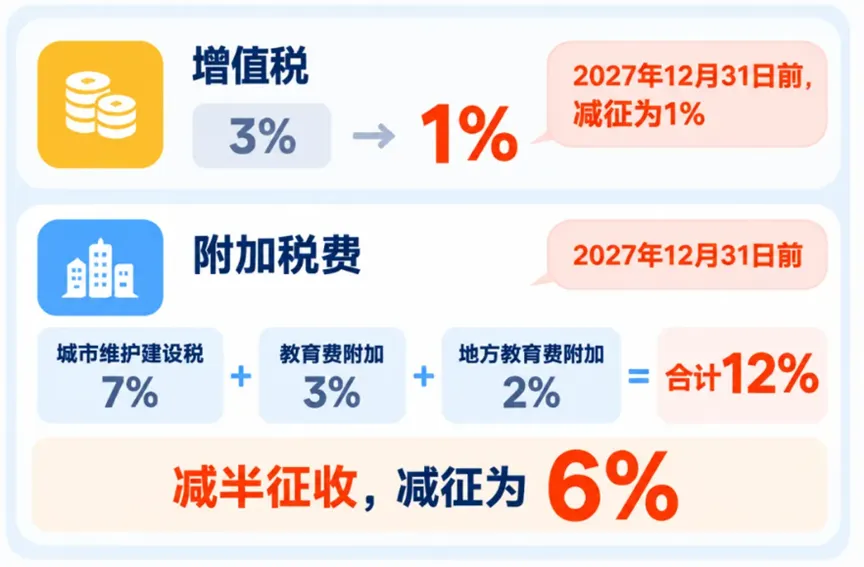
2.征收率:增值税3%征收率减按1%执行(至2027年12月31日)。附加税费随增值税一并代扣,城建税(市区7%)+教育费附加3%+地方教育附加2%,自然人参照增值税小规模纳税人,可按“六税两费”政策享受减半优惠,减半后综合附加征收率为6%。
二、新旧政策衔接及申报系统时间安排
校外人员劳务费申报及单据投递,请务必在2026年10月30日17:30前完成填报提交,10月30日17:30—11月4日17:30将关闭“校外人员网上申报系统”端口,进行系统升级,11月4日17:30以后恢复正常填报。
业务示例
发放金额 |
新规实施前 |
新规实施后 |
结论 |
800元 |
劳务费:800元 个税:800元,未达800元减除标准,个税为0元 实发:800元 |
劳务费:800元 个税:个税=0元 增值税:800元,未达1000元起征点,不代扣增值税及附加 实发:800元 |
新规实施前后实发金额一致 |
900元 |
劳务费:900元 个税:(900−800)×20%=20元 实发:900−20=880元 |
劳务费:900元 增值税:900元,未达1000元起征点,不代扣增值税及附加 个税:(900−800)×20%=20元 实发:900−20=880元 |
新规实施前后实发金额一致 |
2000元 |
劳务费:2000元 个税:(2000−800)×20%=240元 实发:2000−240=1760元 |
不含税销售额:2000÷(1+1%)≈1980.20元 增值税:1980.20×1%≈19.80元 增值税附加:19.80×12%×50%≈1.19元 个税:(2000−19.80−800)×20%=236.04元 合计代扣:19.80+1.19+236.04=257.03元 实发:2000−257.03=1742.97元 |
新规实施前实发:1760元 新规实施后实发:1742.97元差额:17.03元 |
四、温馨提示
1.请各单位及时传达新规内容,做好沟通解释工作;
2.严格区分劳务类型,准确判定业务是否适用新规,避免申报失误、产生涉税风险;
3.若对公告细则、申报流程存在疑问,请及时联系计财处。
咨询电话:苏稽校区:0833-2276250 0833-2178987 海棠校区:0833-2276297
链接:
1.财政部税务总局发布《境内单位代扣代缴自然人增值税管理办法》的公告
2.税费政策我来讲:单位代扣代缴自然人增值税如何开具发票?
3.11月1日起,境内单位代扣代缴自然人增值税!注意这些高频问题
乐山师范学院计划财务处
2026年10月28日


